Da molti anni, l'Osservatorio Findomestic, costituisce una delle migliori e più accurate fonti di informazione, sia sul Credito al Consumo, che sui consumi, in generale...
Ad aprile, una piccola indagine, eseguita in collaborazione con Ipsos, dimostra come il lavoro, resti la grande emergenza del paese.
Una famiglia su tre, ha avuto al proprio interno, un componente che ha perso il lavoro.
Un italiano su due, ha almeno un un parente che si è ritrovato senza stipendio a fine mese o in cassa integrazione.
E per il futuro le previsioni fotografate dall’Osservatorio mensile Findomestic restano fosche.
Ovviamente, questa situazione, impatta in maniera devastante sui progetti delle famiglie e sulle previsioni di acquisto.
La casa resta un asset sicuro per la maggior parte dei nuclei famigliari, cita l'osservatorio: 2 Italiani su 3 vivono in una casa di proprietà. Ma quanti, avranno il mutuo, ci chiediamo noi ?!
Inoltre, oggi, la casa è diventata anch'essa una fonte di tassazione, lo sanno bene le numerose famiglie che hanno la seconda casa, spesso solo una piccola casa sulle montagne dell'appennino, riferendoci alla nostra Clientela locale...
La situazione, oggettivamente, ha colpito numerosi nuclei familiari; ciò, impatta in maniera determinante sui consumi.
Un italiano su cinque, dall’inizio della crisi a oggi, ha scelto di rinunciare a possedere uno scooter o una motocicletta ( troppe spese), questa, e altre rimodulazioni nelle spese familiari, erano inevitabili e non porteranno certo ad una ripresa economica...
Nella scheda allegata, l'Osservatorio, analizza gli andamenti della situazione occupazionale, i sentiment, e le conseguenze sui consumi...

Una Agenzia, migliaia di Clienti, decenni di Credito al Consumo... Questo, abbiamo da raccontarvi qui
Visualizzazione post con etichetta Credito al Consumo. Mostra tutti i post
Visualizzazione post con etichetta Credito al Consumo. Mostra tutti i post
lunedì 15 aprile 2013

mercoledì 13 marzo 2013
In Italia, il Credito al Consumo, vale meno del "gioco d'azzardo"...
Qualche giorno fa, abbiamo letto un trafiletto, su un settimanale, su quanto ha "pesato", virgolettato non a caso, il mondo del "gioco" in Italia, lo scorso anno.
Dati, clamorosi, che, in breve, ci hanno portato a riflettere su quanto evidenziato nel titolo.
Ebbene, il mondo del Credito al Consumo, per intenderci, quello che ruota intorno alle associate Assofin, lo scorso anno ha fatturato poco più di 48 miliardi.
Il comparto, sembrerebbe così aver perso quasi il 12%, rispetto al già deludente anno 2011, riducendo ancor di più, il suo sostegno alla economia nazionale...
Sul mondo del Credito al Consumo, si possono fare infinite riflessioni. Si può dire che, per anni, non è stato un mercato maturo, si può dire che, soprattutto nel passato, sono state innumerevoli le irregolarità nella sua distribuzione. Si può dire molto, tutto quello che volete.
Ma, per certo, il Credito al Consumo in Italia, stava progressivamente colmando i ritardi con i mercati, cosiddetti, avanzati.
C'è da dire, che questa smania tutta europeista di confrontarsi con gli altri paesi, è oramai insostenibile.
Il mercato italiano, in ogni settore, compreso questo, ha innumerevoli specificità, che lo rendono unico, rispetto ai nostri più fortunati vicini...
Una specificità, su tutte, è l'italica smania di diventare proprietari, di una abitazione.
Una smania, legittimata da un mercato degli affitti, a dir poco, anomalo, anche grazie a tribunali, che rendono il diritto, nel nostro paese, una chimera... Piccole battute; fatti chiari, anche ai bambini italiani.
Bastano solo questi aspetti, che non sono gli unici, per comprendere il minor ricorso, degli italiani, al Credito al Consumo.
Gli sforzi di ogni famiglia italiana, da sempre, sono indirizzati verso la prima casa, che assorbe grandi risorse,e larga parte dei debiti privati.
E, non a caso, anche il nostro stato, ha spesso sfruttato questa nostra sconsiderata debolezza, come fonte di entrate straordinarie (IMU, bolli, e tante altre belle tasse) !!!
Ma non è questa, la riflessione che ci preme portare oggi, qui.
Un fatto incontestabile, è che il Credito al Consumo, sostiene i consumi interni e, di conseguenza, il nostro PIL. Quindi, un paese che investe, attraverso il suo sistema creditizio, nel settore, è per certo un paese che CREDE, e che punta, sul proprio futuro.
Negli ultimi anni, l'intero comparto, ha performato sempre peggio, arrivando, oggi, a livelli di perdite straordinarie, nei volumi erogati.
Quanto sia colpa e volontà dei singoli istituti, quanto sia colpa della situazione generale e quanto del legislatore, non sta a noi dirlo. Per certo, possiamo dire, che è un cane, che si morde la coda...
Meno Credito al Consumo, equivale a meno consumi; indirettamente, vuol dire meno PIL, ed il paese, continua nella recessione, sempre più grave...
Per certo, non possiamo biasimare i preoccupati consumatori: ogni famiglia, ha in questo momento il diritto/dovere, di sopravvivere, evitando quindi indebitamenti allegri o sconsiderati soprattutto, quando la capacità di creare e produrre reddito, è minata così fortemente dalla situazione generale.
Ma prima di arrivare a questo fermo, lo stato è intervenuto pesantemente con molteplici norme.
I risultati attuali, ci fanno ipotizzare che le strategie, semmai ne avesse poste in essere il legislatore, non sono state quelle giuste. Anzi, forse, sono state le peggiori iniziative che si potessero intraprendere, nei tempi e nei modi in cui le abbiamo viste...
In questi anni, il settore, è stato infatti bersagliato da una isteria normativa che ha prodotto, insieme alla proverbiale prudenza dei consumatori (se non il terrore, in questi ultimi mesi), un sostanziale tracollo, dei volumi erogati.
Non interessa, in questa riflessione, individuare le responsabilità, che pur ci saranno; dire se è più colpa delle autorità europee, che hanno tentato di uniformare mondi così distanti, o di quelle italiane, sempre pronte a recepire e male i principi ed i dettami europei.
Non interessa, qui, capire chi è più terrorizzato, tra gli istituti di credito ed i clienti.
Quello che ci interessa sottolineare, è che il mondo del Credito al Consumo, nel 2012, è arretrato a 48 miliardi di euro, in Italia, mentre il mondo dei "giochi", dei gratta & vinci, delle lotterie, delle slot machine, ha fatturato la cifra record di 80 miliardi di euro, con una spesa pro-capite, per circa 1550 euro !!!
Ricapitolando, l'Italia, NON crede più in se stessa, ma spera di rifarsi giocando ?!
Questo divario estremo, tra il mondo del Credito che sostiene i consumi, e quello del gioco, che sollecita e rastrella quattrini, spesso tra le fasce più disagiate della popolazione, è un divario monumentale tra la ragione e la follia, tra la logica e l'autodistruzione...
NON è, questa, una riflessione urgente che le nostre "autorità", dovrebbero avviare, su quanto normato negli ultimi anni ?!
Il cittadino, il consumatore, deve sempre mettere in campo meccanismi di auto-tutela; ogni buon padre di famiglia, deve vedere a lungo termine, su ogni questione, indebitamento compreso...
Ed il legislatore, in questi anni, ha avuto pari lungimiranza, presupponendo che poi, ne dovrebbe avere infinita di più dei singoli ?!
La risposta, è ovvia, e pone ben più gravi interrogativi, del tipo:
> Quale comparto, in questi anni, è stato agevolato, e perchè ?!
> Quale, invece, è stato ostacolato, disincentivato e bloccato, e perchè ?!
Il cittadino, deve cominciare a vedere questi dati, perchè portano a riflessioni, piuttosto angoscianti e drammatiche, su quanto visto fin qui.
48 miliardi, erogati per il Credito al Consumo; 500 provvedimenti di legge in 5 anni, nuove tasse per gli operatori, nuovi criteri per l'erogazione del credito, Basilea, aumenti di capitale ed accantonamenti imposti, di tutto di più a testimoniare di questa infelice decrescita, attuata a suon di norme e tasse.
Migliaia di licenziamenti, spesso di elevate professionalità perse, di cui nessun mass-media parla ...
80 miliardi, spesi per il gioco d'azzardo; con migliaia di nuove sale aperte ogni anno, pubblicità martellante, innumerevoli ed inutili commissioni parlamentari, solo per dire: abbiamo un problema.
Disagio sociale per molte famiglie (distrutte), disagio individuato dalle autorità, e sottaciuto, per il proprio tornaconto.
Un dramma, nel dramma, di questa Italia che da mesi, lancia il mayday.
Possiamo azzardare, dicendo che questo paese, non vuol credere; ma vuol giocare !?
Questi dati, vi stimolano riflessioni diverse ?!
Avete una spiegazione logica, per questo scempio ?!
Parlatecene...
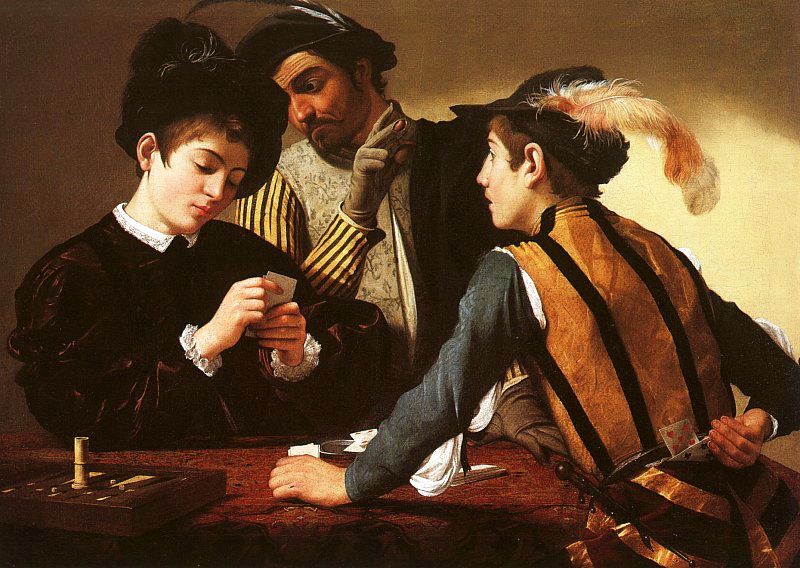 |
| Caravaggio, I BARI, anno 1594 (circa) |
mercoledì 23 maggio 2012
Credito al Consumo, cos'è ?!
Oggi, tutti sanno di cosa si tratta, più o meno.
Eppure, il Credito al Consumo, non è ancora ben conosciuto da molti e molti italiani; prima di questa crisi, possiamo anche dire che il CO (abbreviato), era molto meno sviluppato in Italia, rispetto ai paesi più avanzati...
Noi italiani, più che altro smaniosi di possedere il tetto sopra la nostra testa, abbiamo sempre mirato ai mutui casa, prodotti che sono molto lontani e differenti, per tantissimi motivi, dal Credito al Consumo...
Comunque, contrariamente a quanto il consumatore medio crede, il CO, si è maggiormente sviluppato nei paesi economicamente avanzati, quindi Stati Uniti, Germania, Francia, Regno Unito, hanno sempre avuto percentuali di fatturato, rispetto al PIL, sicuramente maggiori rispetto al nostro paese...
Era quindi questo, un settore che, in Italia, poteva e doveva di sicuro migliorare, per così dire, "maturare", magari insieme ai Clienti e a tutti i protagonisti del mercato...
 Com'è andata e come proseguirà, non possiamo certo dirlo noi, ma una funzione importante, nel sostegno dei consumi e quindi del PIL, di sicuro il CO, ne ha.
Negli ultimi anni, sono arrivate, insieme alla crisi, alcune direttive europee a maturazione; o forse, le interpretazioni che il nostro legislatore ne ha dato, che hanno e stanno creando alcuni problemini...
Ogni consumatore attento, se n'è accorto in questi mesi; visto la strategica funzione del CO, nella pianificazione, attualmente latitante, di una ripresa, che anche di qui passare dovrebbe passare...
Ma, al momento, non ravvisiamo novità positive; quanto nominalmente mirato a tutelare i consumatori, in realtà, stà irrigidendo sempre più procedure, responsabilità e costi, in capo agli operatori...
Come al solito, temiamo che quanto fatto per attenersi alle direttive, non abbia fatto altro che peggiorare il quadro di un settore che, in realtà, è volano di sviluppo e benessere economico, per tutti.
Vedremo.
Possiamo oggi ammettere, che la definizione del CO, per gente pratica come noi, è diventata difficile, a questo punto, anche per noi...
Potete sempre consultare le definizioni istituzionali fornite da Banca d'Italia, o leggerne le definizioni di wikipedia, magari meno complicate...
Qualche numero del settore, se ne avessimo di aggiornati ed attendibili, ci piacerebbe comunicarveli; chissà, magari quando ci sarà la ripresa, riusciremo ad averne !!!
Per ora, possiamo solo dire e con certezza, che questo 2012 che si chiude a breve, è stato l'anno peggiore che si sia mai visto, con un tracollo dei volumi su TUTTI i prodotti riconducibili, o meno, nella definizione di Credito al Consumo.
Alcuni dati, usciti da un recente convegno, risultano datati (fine agosto) e, quindi, sempre a nostro dire, non del tutto chiari ad inquadrare l'entità del danno, per vari aspetti; ve ne parleremo più avanti.
Speriamo solo che chi legge, rifletta su quanto sia importante il Credito al Consumo, soprattutto oggi.
Il PIL, è fatto dai consumi, il Credito al Consumo, agevola i consumi, se, quindi diminuisce il CO, come si può pensare ad una ripresa ?!
Eppure, il Credito al Consumo, non è ancora ben conosciuto da molti e molti italiani; prima di questa crisi, possiamo anche dire che il CO (abbreviato), era molto meno sviluppato in Italia, rispetto ai paesi più avanzati...
Noi italiani, più che altro smaniosi di possedere il tetto sopra la nostra testa, abbiamo sempre mirato ai mutui casa, prodotti che sono molto lontani e differenti, per tantissimi motivi, dal Credito al Consumo...
Comunque, contrariamente a quanto il consumatore medio crede, il CO, si è maggiormente sviluppato nei paesi economicamente avanzati, quindi Stati Uniti, Germania, Francia, Regno Unito, hanno sempre avuto percentuali di fatturato, rispetto al PIL, sicuramente maggiori rispetto al nostro paese...
Era quindi questo, un settore che, in Italia, poteva e doveva di sicuro migliorare, per così dire, "maturare", magari insieme ai Clienti e a tutti i protagonisti del mercato...
Negli ultimi anni, sono arrivate, insieme alla crisi, alcune direttive europee a maturazione; o forse, le interpretazioni che il nostro legislatore ne ha dato, che hanno e stanno creando alcuni problemini...
Ogni consumatore attento, se n'è accorto in questi mesi; visto la strategica funzione del CO, nella pianificazione, attualmente latitante, di una ripresa, che anche di qui passare dovrebbe passare...
Ma, al momento, non ravvisiamo novità positive; quanto nominalmente mirato a tutelare i consumatori, in realtà, stà irrigidendo sempre più procedure, responsabilità e costi, in capo agli operatori...
Come al solito, temiamo che quanto fatto per attenersi alle direttive, non abbia fatto altro che peggiorare il quadro di un settore che, in realtà, è volano di sviluppo e benessere economico, per tutti.
Vedremo.
Possiamo oggi ammettere, che la definizione del CO, per gente pratica come noi, è diventata difficile, a questo punto, anche per noi...
Potete sempre consultare le definizioni istituzionali fornite da Banca d'Italia, o leggerne le definizioni di wikipedia, magari meno complicate...
Qualche numero del settore, se ne avessimo di aggiornati ed attendibili, ci piacerebbe comunicarveli; chissà, magari quando ci sarà la ripresa, riusciremo ad averne !!!
Per ora, possiamo solo dire e con certezza, che questo 2012 che si chiude a breve, è stato l'anno peggiore che si sia mai visto, con un tracollo dei volumi su TUTTI i prodotti riconducibili, o meno, nella definizione di Credito al Consumo.
Alcuni dati, usciti da un recente convegno, risultano datati (fine agosto) e, quindi, sempre a nostro dire, non del tutto chiari ad inquadrare l'entità del danno, per vari aspetti; ve ne parleremo più avanti.
Speriamo solo che chi legge, rifletta su quanto sia importante il Credito al Consumo, soprattutto oggi.
Il PIL, è fatto dai consumi, il Credito al Consumo, agevola i consumi, se, quindi diminuisce il CO, come si può pensare ad una ripresa ?!
martedì 21 febbraio 2012
Il Credito al Consumo, il Credito Finalizzato
Di siti dove informarsi, su cosa sia il Credito al Consumo, suo funzionamento, tutele e quant'altro, ne troverete in rete sempre a migliaia.
La fonte di ogni chiarimento, è sicuramente qui, sul sito della Banca d'Italia.
Qui, cercheremo di privilegiare spiegazioni semplici, e facili da comprendere, anche se, necessitano poi di ulteriori, doverosi, approfondimenti...
Chiaramente non possiamo dire tutto; ma, in molti e molti post, a venire, potremo dire molto...
I chiarimenti che poi daremo, nei prossimi mesi, saranno anche utili e necessari per i negozianti; la nostra speranza è avere sempre anche questi, bene informati e consapevoli, visto il ruolo cruciale che assumono, quando propongono il Credito al Consumo ai Clienti finali...
Comunque, sotto la categoria "Credito al Consumo", oggi si fanno rientrare molteplici forme di credito, oggi, qui, molto velocemente, vorremmo solo spiegare che cos'è il Credito al Consumo "puro", intendendo con questo, il cosiddetto CREDITO FINALIZZATO.
Parliamo quindi di crediti, finalizzati all'acquisto di beni e/o servizi necessari al singolo, privato consumatore o sua famiglia...
Ma andiamo per gradi.
Il Credito al Consumo è quella forma di Credito che si affianca ai consumi; prossimamente, parleremo della sua genesi e del suo sviluppo in Europa, e nel suo ritardato sviluppo anche in Italia.
Nel Credito al Consumo, che indicherò in forma abbreviata (CO), i soggetti protagonisti sono 3, sostanzialmente, ovvero:
Il Cliente
Quasi sempre un Privato Consumatore; in taluni rari casi, vengono anche accettati Clienti Aziende (qualunque tipo di persona giuridica, ma in special modo la ditta individuale).
Fuoriusciamo in questi casi, tecnicamente, dal CO, ma di questo, parleremo più avanti...
Il Privato Consumatore, ha dei bisogni di acquisto, di beni e servizi e per questo, il CO, fornisce la soluzione ottimale, anzi, molte soluzioni, per il dilazionamento di quanto speso.
Talvolta, queste esigenze di acquisto, divengono importanti, ed ecco che, allora, il soggetto Cliente, diviene naturalmente la famiglia...
E ciò, non solo per esigenza di "garanzie" maggiori (pensate al tipo di garanzia che può fornire un coniuge non lavoratore), quanto per un pieno e consapevole coinvolgimento del soggetto "famiglia", in un acquisto importante e nel relativo finanziamento.
Oltretutto, le statistiche, da sempre ci dicono che questo modo procedere, abbatte il rischio; un tema molto delicato per chi si occupa di Credito, in generale...
Il CO, è un servizio di pagamento che consente al Cliente, di dilazionare una esigenza di acquisto, un progetto o una spesa imprevista, consentendo quindi di mantenere integra la disponibilità liquida di una famiglia che, naturalmente, deve poter disporre di somme di riserva accantonate (esercizio peraltro molto arduo, nel nostro paese, oggi).
Il vantaggio prevalente, per il Cliente, consiste quindi nella possibilità di poter dilazionare un acquisto e di diminuirne quindi l'impatto, sulle finanze domestiche o personali.
Le possibili dilazioni, variano a seconda dei beni o servizi che vengono acquistati, in generale, la maggiori dilazioni possibili, si rilevano nel settore autoveicoli, quelle più basse, invece, sono utilizzate nel settore elettrodomestici o altri servizi...
Nei prossimi mesi, poi, analizzeremo tutte le possibili forme di CO, ed i relativi vantaggi per i Clienti, ma anche, il rovescio della medaglia, che spesso, nella prassi quotidiana ci fa verificare varie incongruità e comportamenti anomali...
Il Dealer o Convenzionato
E' l'esercizio commerciale che vende i beni o i servizi che interessano al Cliente. Non tutte le categorie merceologiche, possono essere finanziate, quindi, non tutti gli esercizi, possono stipulare un Contratto di Convenzione con un Istituto di Credito...
In questa scelta, che è prerogativa degli Istituti, che siano banche o intermediari finanziari, di sicuro entrano in ballo ragionamenti sul rischio; in molti anni di CO, ogni protagonista di questo mercato ha potuto sperimentare, spesso con esiti drammatici, quali siano i settori migliori e quelli, per contro, più pericolosi (per tutti i soggetti coinvolti)...
Un buon esercente, utilizza sapientemente ed in totale trasparenza, il CO, che fornisce una fonte di sicura e serena di pagamento.Ma anche un momento "professionalizzante", che accompagna la vendita e la gestione del Cliente, il vero protagonista del CO e patrimonio comune per esercente ed ente finanziatore...
Il CO, aumenta i fatturati, orientando favorevolmente i Clienti verso l'acquisto, e questo avviene nonostante i nostri consumatori siano spesso diffidenti, e nutrano ancora numerosi pregiudizi verso il CO...
Come vedremo più avanti, questi pregiudizi, a volte sono motivati dal vissuto dei Clienti, comunque, il più delle volte, sono immotivati. Il CO, non ha mai goduto di tante salvaguardie come in questo momento preciso, chi fa la differenza, sono sempre gli esercizi commerciali e gli operatori, gli addetti insomma, che seguono l'istruttoria della richiesta....
Con il CO, il Cliente si orienta con maggior serenità, verso l'acquisto di un bene maggiormente accessoriato, o di qualità superiore. Esistono delle percentuali ottimali di CO, sul fatturato, che ogni attività (tra quelle convenzionabili), dovrebbe produrre. Ma ciò varia, da regione a regione. L'Italia è stretta e lunga anche per il CO, quindi esistono settori che presentano percentuali più elevate di CO sul fatturato, in alcune zone, mentre in altre zone, così non è. Il Convenzionato, riceve il saldo dello speso, direttamente dall'ente che ha approvato la richiesta; ovviamente, consegna il bene e il CO è fatto.
Banche e Intermediari finanziari
Meglio note al pubblico come "finanziarie", che poi sarebbero quelle che effettuano i governi...
A parte la battuta, nel settore sono attivi vari Istituti, alcuni storici, alcuni in forma di banca, altri come intermediari finanziari (sempre controllati da banche). Il dato più importante, è che sono tutte società specializzate. Le banche tradizionali, non hanno mai avuto il personale e tantomeno la voglia, di fare il CO; prodotto molto laborioso, che presuppone molta formazione, visite continue etc.
Tutte, o quasi, sono nate per il Credito Finalizzato e ognuna, con gli anni, si è poi specializzata su altri prodotti, per aumentare la gamma degli stessi da produrre alla Clientela.
Comunque, oggi queste società, concedono con sempre maggiore attenzione la "Convenzione" agli esercizi richiedenti. Quello che preoccupa, è ovviamente, che il Cliente finale, riceva la merce e ne sia pienamente soddisfatto. Questo che era un logico modo di agire nel passato, è oggi diventata una priorità, per le varie leggi emanate nei mesi scorsi, tutte figlie di direttive europee.
Ogni istituto fa qui le sue scelte; chi segue molto l'auto, chi segue molto l'arredo, chi invece, si è progressivamente ritirato dal CO che, in quanto prodotto "intermediato" (dal Convenzionato), presenta oggi una serie di criticità di cui occorre tener conto.
Ultima nota, molto importante, il Credito al Consumo, NON è assistito, generalmente, da garanzie reali, come il pegno, l'ipoteca o altro. Quindi, quando si parla di "garanzie", forse, il termine è improprio.
Speriamo di non aver reso pesante la lettura di queste righe che serviranno solo da premessa ai successivi approfondimenti...
giovedì 16 febbraio 2012
Dopo 17 anni, inizio a parlare di Credito al Consumo...
Per me, i blog, sono sempre stati uno strumento di espressione, comunicazione e svago.
In tutti questi anni, ne ho potuto verificare la validità, in questo senso; soprattutto con Blogger...
Ora, dopo tanti anni, cercherò di parlare anche del mio lavoro, argomento che mai, accuratamente, avevo voluto trattare sul web...
Ora, per tutta una serie di motivi e circostanze, mi cimento in questo nuovo blog, dove parlerò di Credito al Consumo; un settore di cui, non si sa, a mio dire, ancora molto, in Italia...
Io sono nel Credito al Consumo da 17 anni, quindi credo di poter raccontare qualcosa e soprattutto, condividere molte informazioni, dare consigli e strumenti per evitare guai agli utenti...
Anche il nostro comparto, contrariamente a quanto pensa il pubblico, soffre di questo momento difficile della economia nazionale ed internazionale...
Soffriamo, perchè, in contrazione, sono anche le richieste di finanziamento, e questo anche a testimoniare della prudenza dei consumatori, delle difficoltà progettuali e dei continui rimandi che le famiglie fanno, alle varie esigenze di consumo domestico, di auto, di tutto quanto serve insomma...
Oltre a tutto ciò, oggi, vi è un rinnovato senso di responsabilità e di prudenza, da parte di tutti quanti gli operatori del settore; di quelli migliori, sicuramente...
Certe cose, viste in passato, speriamo non si ripetano più; pur non essendo, per natura, uno molto ottimista, comunque, voglio sperarlo...
Parlerò quindi di due cose, che vivono, insieme, un momento molto delicato, ovvero di Credito, e di Consumi.
Ne parlerò, basandomi sulla esperienza di tanti anni di lavoro nel settore, e di chi qui, collabora con me alla gestione di una piccola "Agenzia in Attività finanziaria", mandataria di un importante Istituto di Credito, che mai nomineremo...
Operiamo in Provincia di Roma, quindi, non potrò, spesso, dirvi che succede a livello Italia, se non per sommi capi e basandomi su una esperienza territorialmente localizzata in questa area specifica, o comunque sempre nel Lazio...
Di tanto in tanto, poi, vi segnalerò i nostri esercizi Convenzionati, quello che rimane di meglio, per i Clienti, visto che hanno superato anni di produzione indenni, o quasi, e anni di crisi, con le serrande sempre aperte.
Visto che hanno superato, peraltro, anche i numerosi filtri e blocchi, che negli anni, sono aumentati...
Saranno sempre esercenti seri, per i quali non abbiamo mai ricevuto reclami, professionisti e commercianti in diversi settori merceologici, tutti da noi Convenzionati, tutti pronti e meritevoli, di acquisire nuove Clientele !
Ditte, perlopiù, a forte impronta familiare, piccola e media distribuzione, con solide tradizioni, fortemente orientate al servizio verso i Clienti e alla loro soddisfazione; come vedrete, saranno quasi tutte ditte con esperienze importanti nei rispettivi settori e sempre sul territorio.
Qui parlerò di Credito al Consumo, un comparto che, a mio dire, in Italia, NON è mai entrato nella fase matura ed evoluta, risentendo di innumerevoli distorsioni e fraintendimenti, da parte del pubblico nonchè di tutta una serie di problematiche che hanno animato una rete distributiva, disomogenea, spesso poco trasparente, ne parleremo a fondo...
Grazie alle normative italiane, del presente e del futuro, grazie a quella particolare rete distributiva di cui sopra, e grazie, anche alla gentile Utenza, io, in 17 anni di lavoro, ne ho viste di tutti i colori, vedrò cosa posso dirvi, qualcosa di sicuro, potrò...
A prestissimo !
Iscriviti a:
Post (Atom)